August 16, 2026
Foreclosure Cape Coral FL: Guía Completa 2026
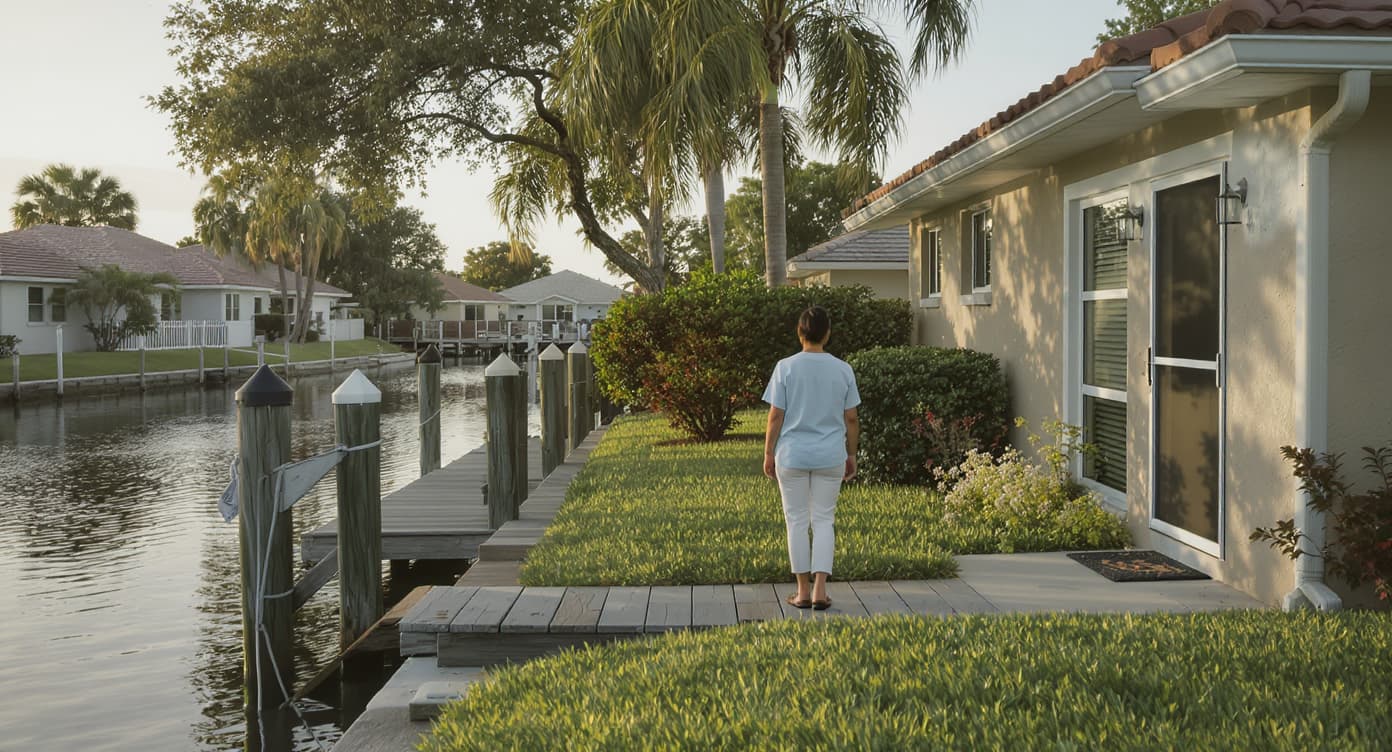
En SW Cape Coral, muchas de las casas que aparecen en las listas de remate están en canales con acceso al Golfo, y ese detalle cambia todo: el precio, el seguro y el riesgo. Si estás buscando información sobre foreclosure Cape Coral FL, ya sea porque quieres comprar o porque temes perder tu casa, aquí lo explico paso a paso.
Puntos Clave
- En Florida, después del juicio la corte programa el remate entre 20 y 35 días después, según el Estatuto de Florida 45.031.
- Florida es un estado de foreclosure judicial: pasa por un juez, y tú tienes 20 días para responder a la demanda.
- Los remates de foreclosures Lee County FL se realizan en línea, con depósito y pago inmediato. No se acepta financiamiento.
- Si eres el dueño, sigues teniendo opciones hasta el día de la subasta: modificación, short sale, deed in lieu o reinstalación del préstamo.
- Información y datos de mercado actualizados a agosto de 2026.
¿Qué significa un foreclosure Cape Coral FL y cómo funciona?
Florida es un estado de foreclosure judicial, lo que significa en palabras simples que el banco no puede quitarte la casa por su cuenta: tiene que demandarte en la corte del condado. En Cape Coral, ese caso se presenta en Lee County. Un juez revisa todo.
El proceso empieza cuando el prestamista presenta la demanda y registra un aviso público llamado lis pendens, que simplemente le dice al mundo que hay un pleito legal sobre esa propiedad. Desde que recibes los papeles, tienes 20 días para contestar. Ese plazo es real y se cuenta rápido.
Si nadie responde, el banco pide una sentencia (final judgment). Según el Estatuto de Florida 45.031, que aplica en todo el estado, la corte generalmente fija la venta no antes de 20 días ni después de 35 días de la sentencia.
“Una vez que el juez firma la sentencia, la subasta se programa entre 20 y 35 días después. Esa ventana es corta, pero sigue siendo tiempo para actuar.”
¿Cómo saber si una casa está en foreclosure en Florida?
La forma más confiable es buscar el lis pendens y el expediente del caso en los registros públicos del Lee County Clerk of the Circuit Court. Todo caso de foreclosure es público. No es un secreto y no cuesta nada revisarlo.
- Official Records del Lee County Clerk: busca por dirección o por nombre del dueño para ver si hay lis pendens o sentencia registrada.
- Lee County Property Appraiser: confirma el dueño legal, el año de construcción, los pies cuadrados y el valor tasado.
- Lee County Tax Collector: revisa impuestos atrasados, que muchas veces aparecen antes que el caso legal.
- Calendario de remates del Clerk: ahí aparecen fecha, hora y monto del juicio de cada propiedad.
Para quien busca foreclosure homes SW Cape Coral FL, este paso también sirve como filtro. Si el caso tiene mociones activas o disputas de título, es una señal para investigar más antes de ofertar.
Dato clave
Los expedientes de foreclosure en Lee County son públicos y gratuitos de consultar, así que cualquier persona puede verificar el estatus real de una propiedad antes de ofertar.
¿Dónde encontrar foreclosure listings Cape Coral FL 2026?
Hay tres caminos distintos, y cada uno tiene reglas de pago diferentes. Confundirlos es el error más común que veo. Los foreclosure listings Cape Coral FL 2026 se dividen así: pre foreclosure, subasta judicial y propiedad ya recuperada por el banco (REO).
| Tipo | Dónde se encuentra | Forma de pago | ¿Se puede inspeccionar? |
|---|---|---|---|
| Pre foreclosure / short sale | Registros del Clerk, MLS, agente local | Financiamiento normal (FHA, VA, conventional) | Sí, con inspección completa |
| Subasta judicial (auction) | Portal de remates en línea del Lee County Clerk | Depósito el mismo día y saldo al siguiente día hábil | No. Se compra sin ver el interior |
| REO (banco ya es dueño) | MLS y sitios de los bancos | Financiamiento normal o efectivo | Sí, casi siempre |
Si tu meta es buy foreclosures Cape Coral FL con una hipoteca tradicional, tu mejor camino es REO o short sale. Las subastas son para compradores con efectivo. Esa es la diferencia práctica.
El remate en Lee County: fechas, horas y formas de pago
Los remates de foreclosure en Lee County se realizan de forma electrónica, no en la escalinata del courthouse como se hacía antes. El calendario del Clerk publica la fecha y hora exacta de cada propiedad, junto con el número de caso y el monto de la sentencia.
El ganador debe dejar un depósito el mismo día de la subasta y pagar el saldo completo al siguiente día hábil, normalmente por wire transfer o cashier’s check. No hay contingencia de financiamiento. No hay periodo de inspección.
Importante: Antes de ofertar, pide una búsqueda de título para confirmar si hay segundas hipotecas, liens de asociación o assessments de utilidades de la City of Cape Coral que puedan sobrevivir al remate.
Consejos para comprar foreclosure homes SW Cape Coral FL
SW Cape Coral (código postal 33914) es donde están la mayoría de los canales con acceso directo al Golfo, incluyendo las zonas cercanas a Cape Harbour y Tarpon Point. Eso sube el valor. También sube los costos que un comprador nuevo no siempre calcula.
Estas son las revisiones que hago con mis clientes en esa área específica:
- Seawall y dock: reparar un seawall en un canal de SW Cape Coral puede costar decenas de miles de dólares. Revísalo con un contratista, no de lejos.
- Permisos abiertos: pregunta en la City of Cape Coral si hay permisos sin cerrar, sobre todo de techo o boat lift después de las tormentas recientes.
- Zona de inundación y elevation certificate: el seguro de flood en una casa de canal puede ser el gasto mensual más grande después de la hipoteca.
- Assessments de agua y alcantarillado: algunas propiedades cargan saldos de utilidades de la ciudad que el nuevo dueño hereda.
- Casa vacía por meses: humedad, moho y aire acondicionado sin funcionar son comunes en propiedades desocupadas en el verano de Florida.
Edis’s Take
“En mis 17+ años ayudando a familias en SWFL, el error más caro que he visto en SW Cape Coral es comprar una casa de canal en subasta sin revisar el seawall. Tienes más opciones de las que crees: muchas veces la misma casa aparece como REO tres meses después, con inspección permitida y financiamiento. Vamos paso a paso.”
: Edis Arevalo, Managing Broker · 17 años en bienes raíces en SWFL
¿Cómo financiar la compra de foreclosures Lee County FL?
Como ex mortgage loan originator, te digo lo primero: en la subasta judicial no existe financiamiento, solo efectivo. Pero en REO y short sales sí puedes usar préstamo tradicional. Ahí es donde la mayoría de las familias compran.
Estas son las opciones más comunes que uso con compradores en Cape Coral:
- FHA 203(k): un préstamo que incluye el precio de la casa más el dinero de las reparaciones en una sola hipoteca. Ideal para propiedades que necesitan trabajo.
- Conventional con renovación: similar al 203(k), pero requiere mejor crédito y suele pedir más down payment.
- VA: para veteranos y militares activos, sin down payment, pero la casa debe cumplir estándares mínimos de habitabilidad.
- Florida Housing Homebuyer Program: primera hipoteca fija a 30 años para compradores de primera vez, con programas de segunda hipoteca para down payment y closing costs.
- Hard money o efectivo: lo único viable para comprar en el remate mismo.
Según Florida Housing, ese programa pide crédito mínimo de 640, educación para compradores aprobada, y que tu ingreso y el precio de compra estén por debajo de los límites del condado. Hay que trabajar con un prestamista participante. No todos lo son.
Dato de financiamiento
Florida Housing exige crédito mínimo de 640 y educación para compradores, así que la carta de pre aprobación debe salir antes de que empieces a ofertar.
Si tú eres el dueño en pre foreclosure Cape Coral FL
Si recibiste papeles de la corte, esto es más común de lo que crees, y no te define. Mientras el juez no firme la sentencia y no se realice el remate, todavía hay caminos legales para responder. He acompañado a cientos de familias exactamente en esta situación.
Las opciones principales en una situación de pre foreclosure Cape Coral FL son estas:
- Reinstatement: ponerte al día pagando los atrasos, intereses y costos legales.
- Loan modification: el banco cambia los términos del préstamo para bajar el pago mensual.
- Short sale: vender por menos de lo que debes, con aprobación del prestamista.
- Deed in lieu: entregar la propiedad de forma voluntaria y negociada.
- Bancarrota: una opción legal que debe evaluarse con un abogado.
Para ver cada camino con detalle, revisa mi guía sobre cómo detener una ejecución hipotecaria en Cape Coral FL y también la guía completa de foreclosures cerca de ti en Cape Coral. La Consumer Financial Protection Bureau (CFPB) también publica recursos gratuitos sobre el proceso.
Preguntas Frecuentes
¿Cómo saber si una casa está en foreclosure en Florida?
Busca el lis pendens y el expediente del caso en los Official Records del Lee County Clerk of the Circuit Court. Es público y gratis. También puedes revisar el calendario de remates del Clerk, donde aparecen fecha, hora y número de caso de cada propiedad programada para subasta.
¿Cómo consigo una lista de foreclosures en mi área?
Usa tres fuentes juntas: el calendario de remates del Lee County Clerk para subastas, el MLS para propiedades REO y short sales, y los registros del Property Appraiser para verificar dueño y detalles como recámaras, baños y pies cuadrados. Un agente local puede filtrar por precio y zona.
¿Es mala idea comprar una casa en foreclosure?
No es mala idea, pero sí tiene riesgos reales. En subasta compras sin inspección y sin garantía de título limpio. En REO o short sale puedes inspeccionar y usar financiamiento, lo que reduce mucho el riesgo. La clave es hacer la búsqueda de título antes de comprometerte.
¿Aumentaron los foreclosures en Cape Coral?
El inventario en dificultad en Lee County se mueve por temporadas y por presión de costos como el seguro y las cuotas de asociación. La forma más honesta de medirlo es contar los casos nuevos registrados en el Lee County Clerk cada mes, en lugar de confiar en titulares generales.
¿Puedo usar un préstamo FHA para comprar un foreclosure?
Sí, en propiedades REO o short sale. El FHA 203(k) incluye el costo de las reparaciones dentro de la misma hipoteca, lo cual funciona bien en casas desocupadas. En la subasta judicial no aplica, porque el pago completo se exige al siguiente día hábil.
Listo para Hablar
¿Necesita ayuda con su situación en Cape Coral?
Edis Arevalo ha ayudado a cientos de familias en el suroeste de Florida. Consulta gratuita y confidencial, sin presiones, solo respuestas.
Have questions about your situation?
Edis Arevalo offers free, confidential consultations for Southwest Florida homeowners facing foreclosure or considering a short sale.
Call (239) 276-9996 for a free consultation →Related Articles
September 4, 2026
Foreclosure Auctions Near Me Fort Myers FL: Guía 2026
Foreclosure auctions near me Fort Myers FL: Lee County tiene miles de propiedades en foreclosure y precios 14% bajo el pico. Guía de subastas 2026.
September 2, 2026
Foreclosure Auctions Near Me Cape Coral FL: 2026 Guide
Cape Coral ranks 5th in the nation for foreclosure filings. Here’s how foreclosure auctions near me Cape Coral FL actually work, step by step.
August 31, 2026
What Does REO Foreclosure Mean Marco Island FL: Guía 2026
What does REO foreclosure mean Marco Island FL? Una REO es una casa que el banco ya recuperó. La subasta se fija 20 a 35 días tras el juicio. Tus opciones aquí.
Get your free consultation
No judgment. No pressure. Just honest answers from someone who's done this for 17 years.
Private and confidential. Never shared. Edis responds within 24 hours.
By submitting this form, you consent to receive marketing communications from Edis Arevalo, Lifestyle & Luxury Living LLC, including automated calls, texts, and emails. Consent is not a condition of purchasing any products or services. You may opt out at any time. To opt out from texts, reply STOP. Message and data rates may apply.