October 21, 2026
Pre Foreclosure Homes Near Me Fort Myers Beach FL: Guía 2026
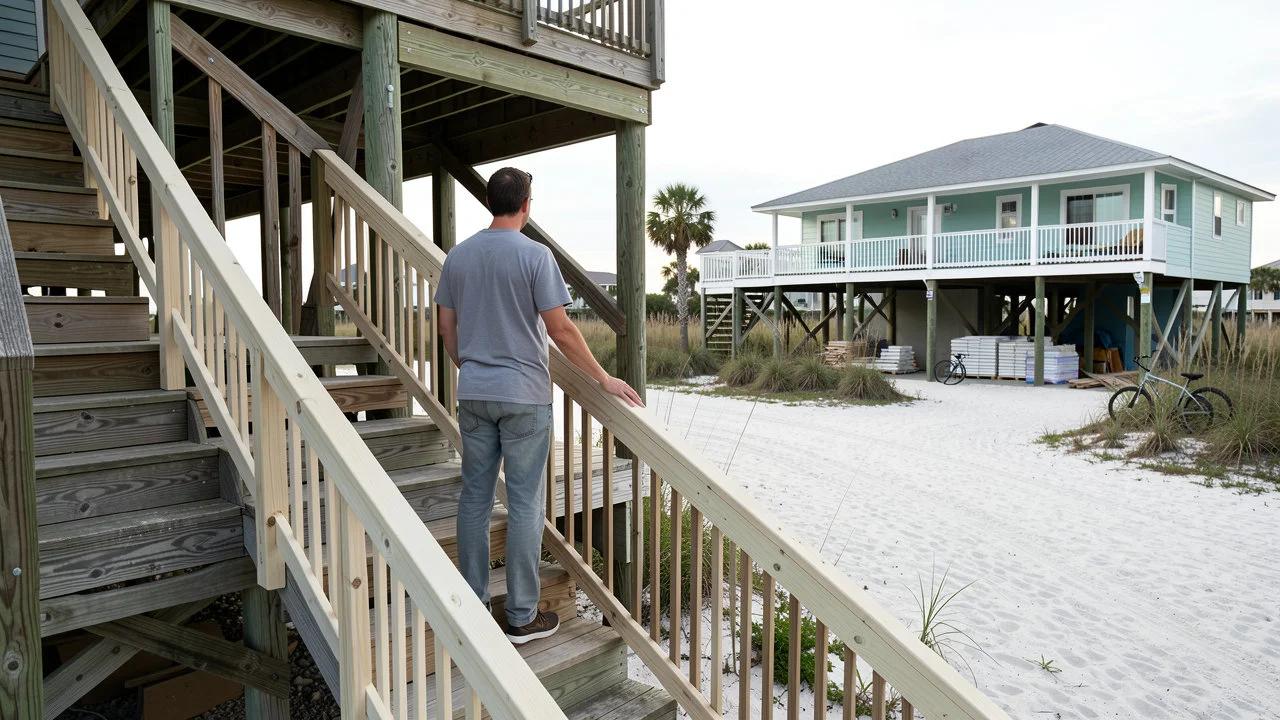
¿Buscas pre foreclosure homes near me Fort Myers Beach FL? En Estero Island (ZIP 33931), todo empieza con un documento público llamado Lis Pendens. Y más de cuatro años después de Hurricane Ian, muchas de estas casas cargan dos cosas a la vez: una deuda hipotecaria y una reparación pendiente.
Key Takeaways
- Las reglas federales generalmente impiden iniciar un foreclosure antes de que el dueño tenga más de 120 días de atraso, así que existe una ventana real para negociar.
- En Florida, el foreclosure pasa por la corte, y cada caso deja un rastro público en el Lee County Clerk of Court.
- Si reparar una casa dañada cuesta el 50% o más del valor de la estructura, la regla de FEMA puede exigir elevarla al código actual.
- Para participar en la subasta de Lee County normalmente se deposita el 5% de tu oferta por adelantado.
- Un short sale bien negociado suele dañar menos el crédito del dueño que un foreclosure completo.
Información actualizada a octubre de 2026.
La respuesta corta es esta. Las pre-foreclosures no se anuncian como casas normales, pero sí aparecen en los registros públicos del condado. Esta guía te enseña a encontrarlas, a revisar el daño de tormenta y a comprar con ética, cuidando también a la familia que está del otro lado.
¿Qué es una pre-foreclosure en Fort Myers Beach y cuándo tiene sentido un short sale?
Florida es un estado de foreclosure judicial: el banco tiene que demandar al dueño en la corte para quitarle la casa. La etapa de “pre-foreclosure” es el tiempo entre el primer atraso serio y la subasta final. En ese periodo el dueño todavía es dueño. Todavía puede vender.
Cuando la casa vale menos de lo que se debe, la venta normal no alcanza. Ahí aparece el short sale, que es una venta donde el banco acepta recibir menos del saldo del préstamo. Es más común de lo que crees en Estero Island, sobre todo en casas que perdieron valor por el daño de Ian o que necesitan reparaciones mayores.
En Fort Myers Beach, una pre-foreclosure es una casa cuyo dueño está atrasado en la hipoteca pero que todavía no ha sido subastada por la corte de Lee County. Durante esa etapa el dueño puede vender de forma tradicional o, si debe más de lo que vale la casa, mediante un short sale aprobado por su banco.
Un short sale suele tener sentido en estas situaciones:
- El dueño debe más de lo que la casa vale hoy en el mercado.
- Tiene una dificultad real: pérdida de empleo, divorcio, enfermedad o gastos de tormenta.
- No puede pagar las reparaciones que exige la ciudad para volver a vivir en la casa.
- Quiere evitar que un foreclosure completo quede en su historial de crédito.
Short sale, pre-foreclosure, subasta o REO: ¿cuál es la diferencia?
Existen cuatro caminos para comprar una casa en problemas en Lee County, y cada uno ocurre en un momento distinto del proceso. La diferencia más grande es con quién negocias. Antes de la subasta hablas con el dueño; después, con el banco o con nadie.
| Opción | ¿Quién vende? | ¿Puedes inspeccionar? | Financiamiento |
|---|---|---|---|
| Pre-foreclosure (venta normal) | El dueño | Sí | Préstamo tradicional posible |
| Short sale | El dueño, con aprobación del banco | Sí | Préstamo tradicional posible |
| Subasta del condado | La corte, por medio del Clerk | Normalmente no por dentro | Casi siempre efectivo |
| REO (bank-owned) | El banco | Sí, casi siempre “as-is” | Préstamo posible si la casa califica |
Si buscas short sale homes Fort Myers Beach FL, ten en cuenta que comparten una ventaja con la venta tradicional en pre-foreclosure. Puedes inspeccionar, negociar y financiar. En la subasta compras casi a ciegas y con dinero en mano.
Edis’s Take
“En mis más de 17 años ayudando a familias de SWFL, he visto que en Estero Island la mejor compra casi nunca ocurre en la subasta. Ocurre antes, cuando el comprador y el dueño se sientan con calma y todos salen con dignidad. Tienes más opciones de las que crees si empiezas temprano.”
Edis Arevalo, Managing Broker · 17+ años en bienes raíces de SWFL
¿Dónde encontrar pre foreclosure homes near me Fort Myers Beach FL?
Cada foreclosure en Florida deja un documento llamado Lis Pendens, que en latín significa “demanda pendiente”. El banco lo registra en los récords oficiales del condado para avisar públicamente que hay un juicio sobre esa propiedad. Ese aviso es tu mejor pista.
No publicamos aquí listas de direcciones porque cambian cada semana. Un caso se cierra, otro se abre y una lista impresa queda vieja muy rápido. Lo que sí te damos es el método para encontrar pre foreclosure homes Estero Island Fort Myers Beach por tu cuenta, gratis y con fuentes oficiales.
Vamos paso a paso:
- Entra al sitio del Lee County Clerk of Court. Busca la sección de Official Records (récords oficiales). Los menús pueden cambiar, así que usa el buscador del sitio si no la ves.
- Filtra por tipo de documento. Elige “Lis Pendens” y un rango de fechas reciente, por ejemplo los últimos 90 días.
- Lee la descripción legal. El documento trae el nombre del dueño, el banco demandante y la descripción legal del terreno, que es la forma oficial de identificar el lote.
- Confirma la dirección. Copia el número de parcela o el nombre del dueño en el Lee County Property Appraiser. Ahí verás si la casa está en el ZIP 33931, su tamaño, el año de construcción y el valor de tasación.
- Revisa el estado del caso. En el buscador de casos de la corte puedes ver si ya hay sentencia final o fecha de subasta. Si no hay sentencia, la casa sigue en pre-foreclosure.
Este mismo método sirve para cualquier zona. Si quieres ampliar la búsqueda a pre foreclosure properties Lee County FL, cambia el filtro de ubicación e incluye Fort Myers, Cape Coral o Lehigh Acres. Para Naples tendrías que usar el Clerk de Collier County, que es un condado distinto.
Buscar en los récords del Lee County Clerk of Court es la forma más confiable de encontrar pre-foreclosures en Fort Myers Beach. Cada demanda de foreclosure registra un Lis Pendens público con el dueño, el banco y la descripción legal, y el Property Appraiser confirma la dirección en el ZIP 33931.
¿Cómo funciona la subasta de foreclosure en Lee County?
En Florida, la subasta solo ocurre después de una sentencia final del juez. Lee County las realiza en línea por medio de la plataforma oficial del Clerk, y el comprador normalmente debe depositar el 5% de su oferta por adelantado. El saldo se paga en un plazo muy corto.
Dato clave
En Florida el dueño puede detener la venta pagando la deuda completa hasta que el Clerk registra el certificado de venta, así que la pre-foreclosure no termina hasta el último momento.
Para registrarte como postor, estos son los pasos generales:
- Crea una cuenta en el sitio oficial de subastas del Clerk de Lee County.
- Revisa el calendario de subastas, que muestra los casos y las fechas programadas.
- Deposita los fondos requeridos antes de que empiece la subasta.
- Investiga el título antes de ofertar. Algunas deudas, como ciertos impuestos y gravámenes municipales, pueden sobrevivir la venta.
La subasta es rápida y tiene poco margen de error. Por eso muchos compradores prefieren negociar antes. Hay más tiempo, más información y menos sorpresas.
Hurricane Ian y la regla FEMA del 50%: ¿qué inspeccionar en Estero Island?
Hurricane Ian tocó tierra en SWFL el 28 de septiembre de 2022 como tormenta de categoría 4, y Fort Myers Beach recibió una marejada devastadora. Muchas pre-foreclosures del área todavía tienen reparaciones pendientes. Eso cambia todo el cálculo de compra.
La reconstrucción sigue en marcha. Realtor.com reportó en agosto de 2026 que las icónicas Rainbow Cottages se están reconstruyendo después de Hurricane Ian, un ejemplo de lo largo que puede ser el camino. Para un comprador, ese tiempo y ese costo importan tanto como el precio.
“En Estero Island, una casa barata puede salir carísima si la reparación supera el 50% del valor de la estructura y la ciudad exige elevarla.”
La regla del 50% de FEMA, conocida como “substantial damage” o daño sustancial, funciona así. Si el costo de reparar o mejorar la casa llega al 50% o más del valor de mercado de la estructura (sin contar el terreno), la casa debe cumplir el código actual de inundación. Eso puede significar elevarla por completo.
Antes de hacer una oferta, revisa esto:
- Determinación de daño sustancial: pregunta en el Town of Fort Myers Beach si la casa ya tiene una.
- Zona de inundación: gran parte de la isla está en zonas de alto riesgo, incluidas zonas costeras VE.
- Certificado de elevación: muestra a qué altura está el piso principal comparado con el nivel requerido.
- Permisos abiertos: reparaciones sin permiso pueden pasar al nuevo dueño.
- Seguro de inundación: pide una cotización antes de firmar, no después.
Importante: Pide al Town of Fort Myers Beach el historial de permisos y cualquier determinación de daño sustancial antes de calcular tu oferta, porque eso define si puedes reparar o si tendrás que elevar.
En Fort Myers Beach, la regla del 50% de FEMA puede definir si una pre-foreclosure es buena compra. Si reparar cuesta la mitad o más del valor de la estructura, la casa debe cumplir el código de inundación vigente, lo que puede incluir elevarla. Revisar permisos y el certificado de elevación evita sorpresas costosas.
Cómo comprar pre foreclosures en Fort Myers Beach antes de la subasta
Comprar antes de la subasta te permite inspeccionar, financiar y negociar con calma. Si te preguntas how to buy pre foreclosures in Fort Myers Beach, el camino más común es el short sale. Así funciona, paso a paso:
- El dueño contrata a un agente con experiencia en short sales. El agente pide al banco la autorización para hablar en nombre del dueño.
- Se prepara el paquete de dificultad. Incluye una carta explicando la situación, estados de cuenta, impuestos y comprobantes de ingresos.
- La casa sale al mercado. El comprador hace una oferta “sujeta a aprobación del banco”.
- El banco ordena su propia valuación. Puede ser un BPO, que es una opinión de precio hecha por un agente para el banco.
- El banco responde. Acepta, rechaza o hace una contraoferta.
- Se cierra la venta. El banco recibe lo acordado y el dueño se libera de la casa.
Cómo acercarte a un dueño en foreclosure con respeto
Detrás de cada Lis Pendens hay una familia asustada. Si quieres contactar a un dueño en Estero Island, hazlo por carta o por medio de un agente, nunca con presión en la puerta. Explica quién eres, qué ofreces y sugiérele hablar con un consejero de vivienda aprobado por HUD.
La ley de Florida también protege a los dueños en foreclosure frente a ciertas compras tipo “rescate”. Estos acuerdos exigen contratos por escrito y pueden dar al dueño derecho a cancelar. Antes de firmar algo directo con un dueño, consulta con un abogado de bienes raíces.
Financiamiento: lo que aprendí como loan officer
Como ex mortgage loan originator, he visto muchas veces este problema. Un préstamo FHA o VA requiere que la casa esté en condiciones habitables, y muchas casas dañadas por Ian no pasan esa revisión. En esos casos existen préstamos de renovación, como el FHA 203(k), que financian compra y reparación juntas.
Los condominios tienen su propio reto. Florida endureció las reglas de inspecciones estructurales y reservas para edificios de condominio, y eso puede afectar si un prestamista aprueba el edificio. Pide los documentos de la asociación desde el primer día.
¿Cuánto tarda un short sale en Florida?
Un short sale en Florida suele tomar entre dos y cuatro meses desde la oferta hasta el cierre, aunque algunos tardan más. Todo depende del banco. Si hay un segundo préstamo o una línea de crédito, el proceso se alarga porque ambos prestamistas deben aprobar.
El reloj del foreclosure corre al mismo tiempo. Cuando un dueño recibe la demanda, normalmente tiene 20 días para responder en la corte. Responder a tiempo, aunque sea con ayuda de un abogado, puede dar más espacio para completar el short sale.
Estos factores suelen alargar el proceso:
- Documentos incompletos en el paquete de dificultad.
- Más de un préstamo sobre la misma casa.
- Valuaciones del banco que no reflejan el daño de tormenta.
- Gravámenes de la asociación o de la ciudad.
Un short sale en Florida normalmente tarda de dos a cuatro meses, según la rapidez del banco y la cantidad de préstamos sobre la propiedad. Como el foreclosure judicial sigue avanzando en paralelo, el dueño debe responder la demanda en el plazo de 20 días y mantener comunicación constante con su banco.
Impuestos y crédito: ¿qué cambia para el dueño?
Cuando un banco perdona una deuda, puede enviar un formulario 1099-C, y ese monto perdonado a veces cuenta como ingreso ante el IRS. Hubo una exención federal para vivienda principal que llegó hasta 2025. Pregunta a un contador cómo aplica a tu caso en 2026.
Florida también permite al banco pedir una “deficiency judgment”, que es cobrarte la diferencia entre lo que debías y lo que se vendió. En un short sale puedes negociar que el banco renuncie a ese cobro por escrito. Ese papel vale oro.
En el crédito, la diferencia es real. Como referencia general, un préstamo convencional suele pedir unos 4 años de espera después de un short sale y unos 7 años después de un foreclosure. En préstamos FHA la espera suele ser menor, alrededor de 3 años.
Para recordar
Pide siempre por escrito que el banco renuncie a la deficiency judgment antes de cerrar un short sale en Florida.
Un short sale en Florida puede generar un 1099-C por la deuda perdonada y, sin acuerdo escrito, el banco podría reclamar la diferencia. A cambio, suele afectar menos el crédito: para préstamos convencionales la espera típica es de unos 4 años, frente a unos 7 años tras un foreclosure.
¿Quién califica para un short sale en Lee County?
Para aprobar un short sale, el banco normalmente busca tres cosas: una dificultad documentada, un saldo mayor que el valor de la casa y la falta de recursos para ponerse al día. No necesitas haber dejado de pagar para pedirlo. Algunos bancos lo revisan antes del atraso.
El contexto también ayuda a entender por qué hay más casos. Gulfshore Business reportó en enero de 2026 que los foreclosures están subiendo en Cape Coral en medio de un reajuste del mercado nacional. Y el Daytona Beach News-Journal publicó en agosto de 2026 que, aunque las ventas en Florida suben, algunos vendedores no están obteniendo grandes ganancias.
Si eres tú quien está atrasado, no estás solo. He ayudado a cientos de familias en esta misma situación, y mi meta es simple: que te sientas seguro con tu próximo paso. Puedes leer más en nuestra guía completa de foreclosure en Fort Myers Beach.
Si eres comprador y te interesan las pre foreclosure homes Fort Myers Beach FL 2026, también te sirve nuestra guía para compradores de casas en foreclosure en Fort Myers Beach. Ahí comparamos subastas y propiedades REO con más detalle.
Frequently Asked Questions
¿Dónde puedo conseguir una lista de pre-foreclosures?
La fuente más confiable es gratis: los récords oficiales del Lee County Clerk of Court. Busca documentos tipo Lis Pendens en un rango de fechas reciente y confirma cada dirección en el Lee County Property Appraiser. Los sitios privados de listados cobran por la misma información y a veces está desactualizada.
¿Dónde encuentro listados de pre-foreclosure en Florida?
Cada condado de Florida tiene su propio Clerk of Court con récords públicos de Lis Pendens. Para Fort Myers Beach y el resto de Lee County, usa el Clerk de Lee. Para Naples, el de Collier County. Un agente con acceso al MLS también puede mostrarte short sales activos ya anunciados.
¿Hay casas embargadas a la venta en Fort Myers, Florida?
Sí. En Lee County hay casas en distintas etapas: pre-foreclosure, short sale, subasta del condado y REO del banco. El inventario cambia cada semana, así que revisa el calendario de subastas del Clerk y los short sales activos en el MLS para ver qué hay disponible hoy.
¿Vale la pena comprar una casa en pre-foreclosure?
Puede valer la pena si inspeccionas bien y calculas todos los costos. En Estero Island, eso incluye el daño de Hurricane Ian, la regla del 50% de FEMA, la zona de inundación y el seguro. Una buena compra es la que tiene números claros antes de firmar, no la más barata.
¿Qué hago si yo soy el dueño y recibí una demanda de foreclosure?
Responde a la demanda dentro de los 20 días y busca ayuda de inmediato. Habla con un abogado y con un consejero de vivienda aprobado por HUD. Tienes opciones como modificación del préstamo, short sale o deed in lieu, que es entregar la casa al banco de forma voluntaria.
Listo para Hablar
¿Necesita ayuda con su situación en Fort Myers Beach?
Edis Arevalo ha ayudado a cientos de familias en el suroeste de Florida. Consulta gratuita y confidencial, sin presiones, solo respuestas.
Have questions about your situation?
Edis Arevalo offers free, confidential consultations for Southwest Florida homeowners facing foreclosure or considering a short sale.
Call (239) 276-9996 for a free consultation →Related Articles
November 11, 2026
What Does REO Foreclosure Mean Sanibel FL? Guía 2026
What does REO foreclosure mean Sanibel FL? Qué pasa cuando el banco se queda con la casa, sus opciones antes de la subasta y la regla del 50% de FEMA en la isla.
November 9, 2026
Pre Foreclosure Homes Near Me Estero FL: Guía Clara 2026
Pre foreclosure homes near me Estero FL: cómo encontrarlas en Lee County, el plazo de 20 a 35 días hasta la subasta y riesgos de HOA. Guía de Edis Arevalo.
November 9, 2026
Foreclosure Auctions Near Me Lehigh Acres FL: 2026 Guide
Foreclosure auctions near me Lehigh Acres FL: Lee County sales run online all week. Learn the 20 to 35 day timeline, bidding steps, and financing options.
Get your free consultation
No judgment. No pressure. Just honest answers from someone who's done this for 17 years.
Private and confidential. Never shared. Edis responds within 24 hours.
By submitting this form, you consent to receive marketing communications from Edis Arevalo, Lifestyle & Luxury Living LLC, including automated calls, texts, and emails. Consent is not a condition of purchasing any products or services. You may opt out at any time. To opt out from texts, reply STOP. Message and data rates may apply.