November 3, 2026
What Does REO Foreclosure Mean Cape Coral FL? Guía 2026
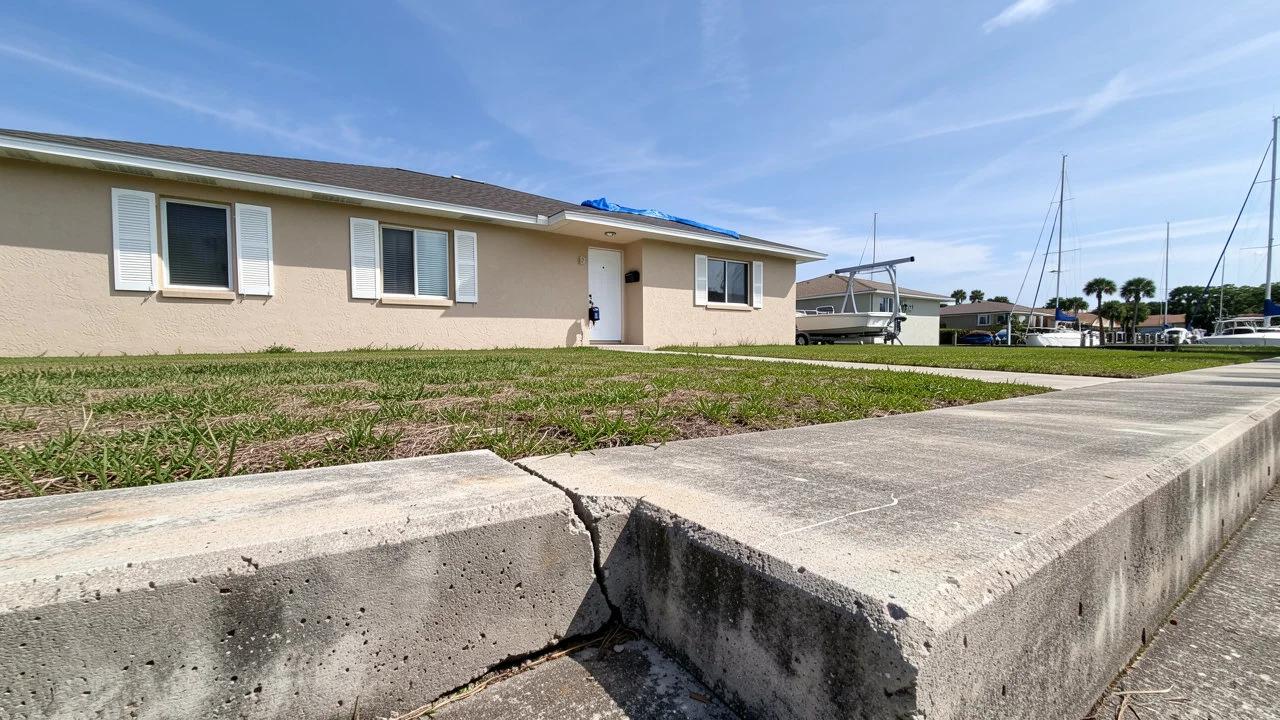
El mercado Cape Coral-Fort Myers está 14.4% por debajo de su pico, según el Freddie Mac House Price Index de julio de 2026. Eso abre puertas. Si te preguntas what does REO foreclosure mean Cape Coral FL, la respuesta corta es esta: es una casa que el banco recuperó en subasta y ahora vende directamente.
Key Takeaways
- Florida tiene 1,852 propiedades bank owned y 4,122 rumbo a subasta, según RealtyTrac.
- Una propiedad REO (Real Estate Owned) es una casa que no se vendió en la subasta y quedó en manos del banco.
- Con la tasa a 30 años en 7.24%, según el PMMS de Freddie Mac, un préstamo de $400,000 cuesta cerca de $2,726 al mes.
- En Cape Coral, revisa siempre tres cosas: evaluaciones UEP, estado del seawall y reparaciones de huracán sin permiso.
- Burnt Store Marina queda justo al norte de Cape Coral: confirma el condado de cada parcela antes de ofertar.
Datos de mercado vigentes a octubre de 2026 (Market data current as of October 2026).
What Does REO Foreclosure Mean Cape Coral FL? La definición directa

Según RealtyTrac, Florida tiene hoy 82,480 propiedades en proceso de foreclosure, pero solo 1,852 son bank owned. Esa diferencia importa. La mayoría de las casas en problemas nunca llegan a ser REO porque se resuelven antes con una modificación, un short sale o una venta en subasta.
Definición rápida: Una REO foreclosure es una propiedad que regresó al banco después de que nadie la compró en la subasta judicial. El banco se convierte en dueño y la vende por medio de un agente, normalmente “as-is”, es decir, en su condición actual y sin reparaciones.
Florida Foreclosures: At a Glance (RealtyTrac)
Según RealtyTrac, de las 82,480 propiedades de Florida en foreclosure, solo 1,852 están en manos del banco como REO. Para quien busca bank owned properties Cape Coral FL, esto significa que el inventario REO es pequeño frente al total. Por eso conviene vigilar también las etapas previas: pre-foreclosure, short sale y subasta.
¿Cuál es la diferencia entre un foreclosure y una propiedad REO en Florida?
Realtor.com reportó en julio de 2026 que los foreclosures subieron 21% en la primera mitad del año y que Florida lidera el país. No todas esas casas están a la venta igual. Cada etapa tiene reglas distintas de inspección, financiamiento y título.
| Etapa | ¿Quién vende? | ¿Puedes inspeccionar? | Financiamiento | Riesgo principal |
|---|---|---|---|---|
| Short sale | El dueño, con aprobación del banco | Sí | Préstamo o cash | Aprobación lenta del banco |
| Subasta judicial | El Clerk of Court | No, solo desde afuera | Casi siempre cash | Ocupantes y gravámenes ocultos |
| REO (bank owned) | El banco, por medio de un agente | Sí, durante el contrato | Préstamo o cash | Venta as-is, sin reparaciones |
Para investing in reo foreclosures Cape Coral FL, la etapa REO suele ser la más segura. Puedes inspeccionar, hacer un title search (búsqueda de título) y financiar. A cambio, pagas un precio más cercano al mercado que en la subasta.
The Lee County Foreclosure Timeline: de Lis Pendens a Certificate of Title
Florida es un estado de foreclosure judicial, y Mortgage Professional America reportó en mayo de 2026 que las recuperaciones de casas por parte de los bancos aumentaron en abril. Aquí todo pasa por un juez. Estos son los pasos que convierten una hipoteca atrasada en inventario REO en Lee County.
- Lis Pendens: el banco registra un aviso público de que hay una demanda contra la propiedad.
- Demanda y respuesta: el dueño recibe la demanda y tiene 20 días para responder ante la corte.
- Final Judgment: el juez dicta la sentencia final y fija una fecha de subasta, que la ley de Florida ubica entre 20 y 35 días después.
- Subasta en línea: el Lee County Clerk of Court realiza la venta en su portal oficial. El ganador deposita una parte el mismo día y paga el resto en un plazo muy corto.
- Certificate of Sale: se emite el certificado de venta. Desde ahí corre un periodo de 10 días para objeciones.
- Certificate of Title: el Clerk entrega el título. Si nadie superó la oferta del banco, el banco queda como dueño y la casa se vuelve REO.
Este camino explica por qué las reo foreclosures Lee County FL tardan en aparecer en el MLS. Entre el Lis Pendens y el listado pueden pasar muchos meses. Quien vigila los registros públicos ve el inventario antes que nadie.
Important: Antes de ofertar en Burnt Store Marina, confirma en el Property Appraiser si la parcela está en Lee o en Charlotte County, porque eso cambia el Clerk, los impuestos y los registros que debes revisar.
Quien busca Burnt Store Marina Cape Coral reo foreclosures debe saber algo práctico. La comunidad está en el corredor de Burnt Store Road, al norte de Cape Coral, y tiene dirección postal de Punta Gorda. Los listados la ubican en Lee County, aunque el código postal corresponde a Punta Gorda, así que confirma el condado de cada parcela.
Beneficios y riesgos de comprar un bank owned home en Cape Coral
El Freddie Mac House Price Index muestra que los precios en Cape Coral-Fort Myers bajaron 1.6% en el último año. El índice pasó de 319.1 a 313.9. Para un inversionista, eso significa negociar en un mercado que todavía no se recupera de su pico.
Market Snapshot
Según el Freddie Mac House Price Index de julio de 2026, el mercado Cape Coral-Fort Myers está 14.4% por debajo de su pico de 366.9 puntos.
Beneficios:
- Precio por debajo de casas similares en buen estado, sobre todo si necesitan trabajo.
- Título más limpio que en la subasta, porque el banco suele resolver gravámenes antes de vender.
- Casa desocupada en la mayoría de los casos.
- Puedes inspeccionar y, en muchos casos, financiar.
Riesgos:
- Venta as-is: el banco no repara nada.
- Casi nunca hay formulario de divulgación, porque el banco nunca vivió en la casa.
- Addendums del banco que cambian plazos y reglas del contrato.
- Respuestas lentas del asset manager, la persona que administra la cartera del banco.
“Con precios 14.4% por debajo del pico, según Freddie Mac, el comprador de REO en Cape Coral negocia desde un punto de partida más bajo que hace pocos años.”
Edis’s Take
“En mis 17+ años ayudando a familias de SWFL, he visto que en Cape Coral el descuento real casi nunca está en el precio de lista. Está en lo que descubres antes de cerrar: una casa REO con el seawall sano y la UEP pagada vale más que otra más barata llena de sorpresas. Tienes más opciones de las que crees si haces la tarea primero.”
Edis Arevalo, Managing Broker · 17 years SWFL real estate
¿Necesitas cash para comprar un REO foreclosure en Florida?
Según el PMMS de Freddie Mac del 29 de octubre de 2026, la tasa fija a 30 años está en 7.24%, frente a 6.17% hace un año. Eso pesa en tus números. A esa tasa, un préstamo de $400,000 cuesta cerca de $2,726 al mes en capital e intereses.
Como ex mortgage loan originator, he visto este dilema muchas veces. No siempre necesitas cash, pero la condición de la casa decide qué préstamo funciona. Estas son las opciones más comunes:
- Cash: la oferta más fuerte para el banco, con cierres más rápidos.
- Convencional: funciona si la casa está habitable. La tasa a 15 años está en 6.60%, según Freddie Mac.
- FHA 203(k): préstamo que incluye el costo de las reparaciones dentro de la hipoteca.
- VA: para veteranos, pero la casa debe cumplir estándares mínimos de condición.
- Hard money: préstamo privado de corto plazo, caro pero útil para remodelar y revender.
Cape Coral Due Diligence: UEP Assessments, Seawalls y reparaciones de huracán
RealtyTrac cuenta 4,122 propiedades de Florida rumbo a subasta, y muchas llegarán al mercado REO sin mantenimiento reciente. En Cape Coral, los riesgos son muy locales. Un descuento atractivo desaparece rápido si el seawall falla o si hay una evaluación pendiente.
La Utility Extension Project (UEP) es el programa de la ciudad de Cape Coral para llevar agua, alcantarillado e irrigación a distintas zonas. Su costo se cobra como una evaluación especial. Suele pagarse en cuotas anuales junto al tax bill y pasa al nuevo dueño.
- Pide a la ciudad de Cape Coral el saldo de cualquier evaluación UEP antes de firmar.
- Contrata a un especialista en seawalls si la casa está en un canal. Busca grietas, inclinación y paneles separados.
- Revisa el historial de permisos. Muchas reparaciones después del huracán Ian se hicieron sin permiso.
- Consulta el valor y los impuestos en el Lee County Property Appraiser.
- Ordena un title search completo para detectar code liens (multas municipales) que puedan seguir vigentes.
- Confirma la zona de inundación y cotiza el seguro antes de ofertar.
- Solicita el estoppel letter de la HOA, un documento que muestra cuotas pendientes, si aplica.
Las reo foreclosures Cape Coral FL 2026 premian a quien revisa estos puntos dentro del periodo de inspección. Recuerda que la UEP es un programa de la ciudad. No aplica en Burnt Store Marina, donde las reglas de servicios y la HOA son distintas.
Paso a paso: ¿cómo funciona comprar una propiedad REO en Cape Coral FL?
De las 82,480 propiedades en foreclosure en Florida, según RealtyTrac, solo una parte termina listada como REO. Encontrarlas exige método. Vamos paso a paso.
- Prepara tu financiamiento: consigue una preaprobación o una carta de fondos (proof of funds).
- Busca en el MLS y en portales REO: los bancos listan con brokerages locales que trabajan como asset managers.
- Analiza el precio: compara ventas recientes en la misma calle, no en todo Cape Coral.
- Envía tu oferta: el banco pide su propio addendum y a veces solicita “highest and best”, tu mejor oferta final.
- Inspecciona a fondo: usa el periodo de inspección para revisar seawall, techo, permisos y UEP.
- Cierra con título asegurado: compra un title insurance (seguro de título) que te proteja de reclamos futuros.
Trabajar con una experta local
Un agente que conoce los asset managers de SWFL sabe cuándo un banco acepta negociar. También sabe qué canales tienen seawalls viejos. Si quieres comparar con otros mercados, revisa nuestra guía de REO foreclosures en Fort Myers para inversionistas o la guía 2026 de REO en Marco Island.
Frequently Asked Questions
What is the difference between a foreclosure and an REO property in Florida?
Un foreclosure es el proceso legal en el que el banco demanda para recuperar la casa. Una propiedad REO es el resultado final: la casa no se vendió en la subasta del Clerk of Court y el banco quedó como dueño. Las REO se venden por medio de un agente y permiten inspección.
How does buying an REO property work in Cape Coral FL?
Buscas la propiedad en el MLS, envías una oferta con preaprobación o prueba de fondos y firmas el addendum del banco. Luego inspeccionas, revisas la evaluación UEP y el seawall, y cierras con un title search. El proceso suele tardar más que una venta normal porque el banco aprueba cada paso.
Are REO foreclosures in Florida sold as-is?
Sí, casi siempre. El banco vende la casa en su condición actual y no hace reparaciones ni da créditos grandes. Aun así, tienes derecho a inspeccionar durante el contrato. Si encuentras problemas serios, puedes renegociar o cancelar dentro del periodo de inspección sin perder tu depósito.
Can you negotiate the price on a bank-owned REO home in Cape Coral?
Sí. Los bancos negocian, sobre todo cuando la casa lleva tiempo en el mercado o la inspección revela daños. Tu mejor arma son los comparables de la misma zona y un reporte de inspección claro. Con el mercado 14.4% bajo su pico, según Freddie Mac, hay margen para conversar.
Do you need cash to buy an REO foreclosure in Florida?
No siempre. Si la casa está habitable, puedes usar un préstamo convencional, FHA o VA. Si necesita reparaciones grandes, un FHA 203(k) o un préstamo hard money pueden funcionar. El cash sigue siendo la oferta más atractiva para el banco, pero no es la única opción.
Listo para Hablar
¿Necesita ayuda con su situación en Cape Coral?
Edis Arevalo ha ayudado a cientos de familias en el suroeste de Florida. Consulta gratuita y confidencial, sin presiones, solo respuestas.
Have questions about your situation?
Edis Arevalo offers free, confidential consultations for Southwest Florida homeowners facing foreclosure or considering a short sale.
Call (239) 276-9996 for a free consultation →Related Articles
November 11, 2026
What Does REO Foreclosure Mean Sanibel FL? Guía 2026
What does REO foreclosure mean Sanibel FL? Qué pasa cuando el banco se queda con la casa, sus opciones antes de la subasta y la regla del 50% de FEMA en la isla.
November 9, 2026
Pre Foreclosure Homes Near Me Estero FL: Guía Clara 2026
Pre foreclosure homes near me Estero FL: cómo encontrarlas en Lee County, el plazo de 20 a 35 días hasta la subasta y riesgos de HOA. Guía de Edis Arevalo.
November 9, 2026
Foreclosure Auctions Near Me Lehigh Acres FL: 2026 Guide
Foreclosure auctions near me Lehigh Acres FL: Lee County sales run online all week. Learn the 20 to 35 day timeline, bidding steps, and financing options.
Get your free consultation
No judgment. No pressure. Just honest answers from someone who's done this for 17 years.
Private and confidential. Never shared. Edis responds within 24 hours.
By submitting this form, you consent to receive marketing communications from Edis Arevalo, Lifestyle & Luxury Living LLC, including automated calls, texts, and emails. Consent is not a condition of purchasing any products or services. You may opt out at any time. To opt out from texts, reply STOP. Message and data rates may apply.